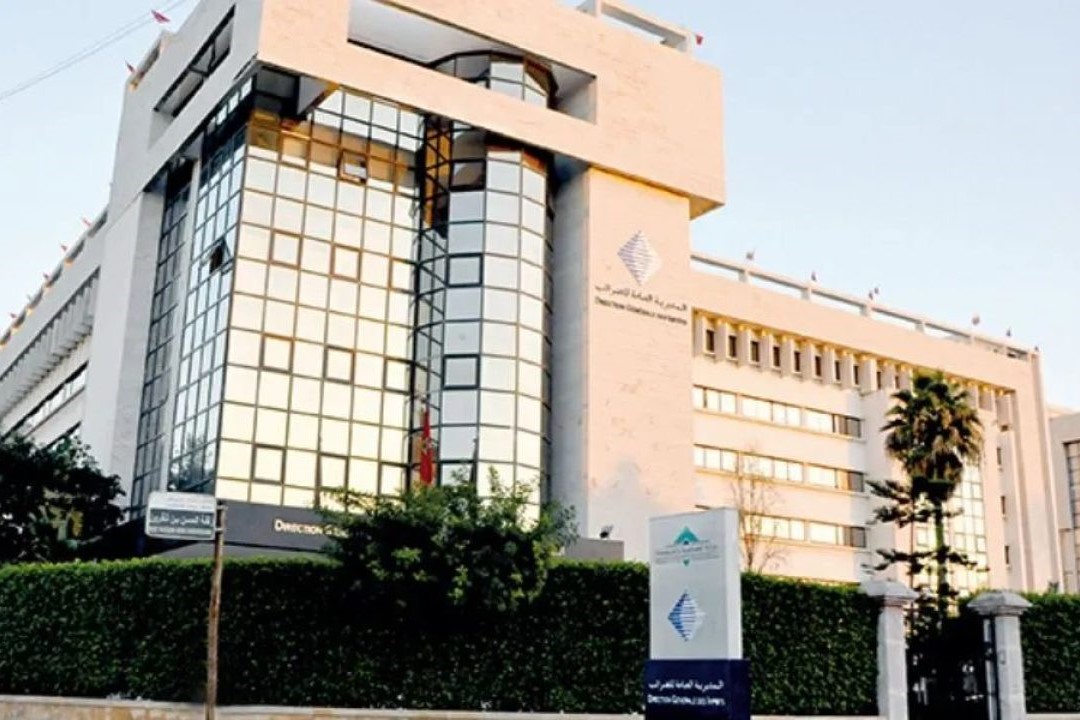
In un cambiamento significativo ma sottostimato, la Direzione Generale delle Imposte (DGI) del Marocco ha assunto la riscossione di due importanti tasse locali: la tassa sugli alloggi (TH) e la tassa sui servizi comunali (TSC), dalla Tesoreria Generale del Regno (TGR), a partire dal giugno 12, 2025. Cementata dalla Legge n. 14- 25 (che modifica la Legge n. 47- 06), questa riforma segna una svolta nella governance della finanza pubblica locale.
Perché questo cambiamento è importante
In precedenza, il sistema fiscale del Marocco era amministrativamente frammentato: la DGI gestiva l'imposta professionale, la TGR gestiva TH e TSC (dal 2021), mentre alcuni consigli locali amministravano direttamente altre tasse. Questo puzzle ha portato a inefficienze: duplicazione dei ruoli, ritardi amministrativi e pratiche incoerenti. Spostando TH e TSC interamente sotto la DGI, il governo mira a semplificare le operazioni, rafforzare la trasparenza e aumentare l'efficienza della riscossione.
Parte di un programma di riforma più ampio
Questo riallineamento fa parte della revisione fiscale del Marocco nell'ambito della Legge n. 69- 19, che mira alla modernizzazione, alla semplificazione e a una migliore esperienza utente. L'attenzione è rivolta all'integrazione di canali fiscali disparati, all'automazione dei processi amministrativi e al miglioramento dei servizi digitali. La DGI, dotata di un'infrastruttura digitale ad alte prestazioni e collegata a banche dati amministrative, è considerata ben posizionata per gestire queste funzioni in modo più efficace rispetto ai molteplici organismi precedenti.
Cosa rimane immutato
I contribuenti non dovranno affrontare nuovi obblighi, aliquote modificate o regole di esenzione cambiate. Le basi, le aliquote e le esenzioni rimangono intatte. Tuttavia, i privati e le aziende trarranno vantaggio da un'elaborazione più rapida, una maggiore coerenza e un'interfaccia più facile da usare, grazie a sistemi digitali centralizzati e un servizio più agevole.
Le tasse sotto i riflettori
Imposta sugli alloggi (TH)
Applicata alle proprietà residenziali, prime o seconde case, in base al valore locativo, con aliquote progressive dal 10% al 30%. Le esenzioni si applicano ai beni pubblici, ai luoghi di culto, agli enti di beneficenza riconosciuti e alle nuove abitazioni principali (esenti fino a cinque anni).
Imposta sui servizi comunali (TSC)
Progettata per finanziare i servizi pubblici locali, questa tassa si applica alle proprietà residenziali, professionali e industriali. Le aliquote variano: 10.5% nelle zone urbane/turistiche; 6.5% nelle aree periferiche.
Come si è svolto il passaggio di consegne
Un periodo di transizione di due mesi ha garantito la continuità. Il ruolo del TGR non viene messo da parte: si tratta di un passaggio di consegne ben pianificato a un'autorità più centralizzata e digitalmente avanzata.
Implicazioni strategiche
Performance di riscossione migliorate
Un approccio unificato, dalla valutazione alla riscossione e alla risoluzione delle controversie, promette maggiori entrate ed equità.
Processo modernizzato
L'archiviazione elettronica, l'integrazione di database, i servizi online e gli avvisi automatizzati aumenteranno la velocità, ridurranno gli errori e rafforzeranno la trasparenza.
Maggiore fiducia nella governance locale
Lo Stato sottolinea che la tassazione locale non è puramente amministrativa, ma uno strumento cruciale per lo sviluppo territoriale. La gestione snella attraverso la DGI è un passo verso il rafforzamento della fiducia dei cittadini.
In conclusione
Il trasferimento della riscossione dell'imposta sulla proprietà e dell'imposta comunale del Marocco alla DGI rappresenta una rivoluzione silenziosa nella politica fiscale locale. Sottolinea una spinta determinata verso una maggiore integrazione, trasformazione digitale e amministrazione incentrata sul contribuente. Sebbene in gran parte invisibile agli occhi del pubblico, questa mossa potrebbe rimodellare i sistemi di entrate locali, ridurre al minimo gli ostacoli amministrativi e sostenere uno sviluppo regionale più solido.